
Annonce – sponsoreret indhold.
Billig bilforsikring som 18-årig er ikke en myte — det kræver bare, at du ved, hvilke knapper du skal dreje på. Som nyligt kørekortsindehaver står du over for en økonomisk virkelighed, hvor forsikringsselskaberne ser dig som en statistisk højrisiko, og det afspejles direkte i præmien. En 18-årig betaler typisk 2–2,5 gange så meget som en 40-årig for præcis samme bil. Men mellem det billigste og det dyreste selskab er forskellen over 3.100 kr. om året — og den forskel kan du selv påvirke. I en tid hvor stigende leveomkostninger og et presset boligmarked allerede strammer budgettet for unge, der balancerer uddannelse eller nyt job med hverdagens faste udgifter, giver det ekstra mening at optimere netop forsikringen. Denne artikel guider dig igennem de konkrete valg, der kan frigøre tusindvis af kroner årligt, så din første bil ikke bliver en økonomisk belastning, men en investering i frihed og fleksibilitet.
- Forskellen mellem billigste og dyreste selskab er over 3.100 kr./år — sammenligning er afgørende
- Bilvalget påvirker præmien mere end selskabsvalget — op til 7.000 kr./år i forskel
- Hvert skadefrit år sænker din præmie med 15–25 % — anciennitet er din største allierede
- Telematik, familieordninger og fagforeningstilknytning kan reducere præmien markant fra dag ét
Hvorfor unge bilister betaler mere — og hvad du kan gøre ved det
Forsikringsselskaberne baserer deres prisfastsættelse på statistik, og tallene er ikke til diskussion: unge bilister har flere skader per kørt kilometer end erfarne førere. Det handler ikke om, at selskaberne vil straffe dig for din alder, men om at de beregner risiko ud fra historiske data. Som 18-årig uden skadefri år er du i den højeste risikogruppe — og det koster.
De to primære faktorer, der driver din præmie op, er alder og manglende anciennitet. Alder kan du ikke ændre, men anciennitet opbygger du automatisk ved at køre skadefrit. Hvert år uden skader flytter dig ned i en lavere bonusklasse, og præmien falder typisk 15–25 % per år, indtil du rammer bunden omkring 30-årsalderen. Det betyder, at en præmie på 17.500 kr. som 18-årig kan falde til under 10.000 kr., når du rammer 25 — forudsat at du kører skadefrit.
Heldigvis er der flere parametre, du selv kontrollerer: valg af bil, kørselsmønster, forsikringsprodukt og selskab. Når du leder efter billig bilforsikring til unge 18 år, er det væsentligt at forstå, at der eksisterer målrettede forsikringsprodukter designet specifikt til netop din aldersgruppe — produkter, der ofte giver bedre vilkår end standardtilbuddene, hvis du ved, hvor du skal lede. At acceptere det første tilbud uden sammenligning er den dyreste fejl, du kan begå.
Selskaber som TJM, GF og Alka skiller sig ud ved at tilbyde konkurrencedygtige priser til unge. TJM er billigst i Forbrugerrådet Tænks test fra januar 2026 og er det eneste selskab uden ekstra selvrisiko for unge, men kræver fagforeningsmedlemskab. GF tilbyder med Superelitebarn-ordningen op til fem års anciennitet fra dag ét for børn af eksisterende kunder. Alka er det billigste selskab uden adgangskrav — og dermed ofte det reelle førstvalg for mange 18-årige.
Bilvalget er den største sparemulighed
Mange unge fokuserer udelukkende på forsikringsselskabet, men bilvalget påvirker faktisk præmien endnu mere. Forskellen mellem en forsikringsvenlig bil og en dyr bil at forsikre kan overstige 7.000 kr. årligt — altså mere end dobbelt så meget som forskellen mellem det billigste og dyreste selskab.
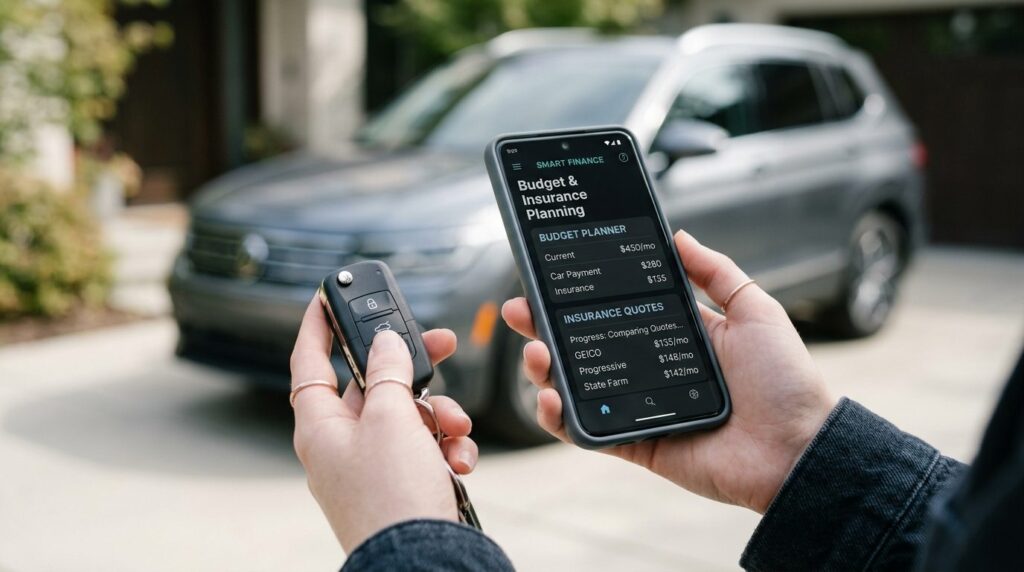
Forsikringsselskaberne kategoriserer biler efter præmiegrupper, der afspejler reparationsomkostninger, tyverisikkerhed og skadeshistorik for den pågældende model. En lille, ældre bil med lave reservedelsomkostninger og god sikkerhed ligger typisk i de laveste præmiegrupper. En nyere, kraftigere bil med dyre reservedele og højere tyveririsiko ryger op i toppen.
De bedste bilvalg for unge under 25 deler typisk disse karakteristika:
- Lille til mellemstor motor — under 1.4 liter eller under 100 hk holder præmien nede
- Ældre årgang (3-7 år) — lavere værdi betyder lavere kaskopræmie
- Populære mærker — Toyota, Hyundai, Kia og Volkswagen har billige reservedele og god skadesstatistik
- Lav tyverisikkerhed — undgå modeller, der er populære blandt biltyve
Et konkret eksempel: En Toyota Corolla fra 2019 er et klassisk fornuftigt valg. Den ligger i en lav præmiegruppe, har billige reservedele og er ikke attraktiv for tyve. Omvendt vil en tre år gammel BMW 1-serie med større motor koste væsentligt mere at forsikre — ikke fordi den er en dårligere bil, men fordi reparationer er dyrere, og statistikken viser flere skader.
Hvis du endnu ikke har købt bil, så lad forsikringsprisen indgå som et aktivt parameter i dit valg. Ring til et par selskaber med nummerpladen på de biler, du overvejer, og få konkrete pristilbud. En besparelse på 7.000 kr. årligt svarer til næsten 600 kr. om måneden — penge, der kan frigøres til opsparing, husleje eller studier.
Sådan fungerer anciennitet og bonusklasser
Anciennitet er det mest magtfulde værktøj til at sænke din præmie over tid. Hver gang du kører et år uden skader, stiger du i bonusklasse, og din præmie falder. Systemet er designet til at belønne sikker kørsel — og straffe skader hårdt.
Som 18-årig starter du typisk i bonusklasse 0 med 0 skadefri år. Hvert år uden skader flytter dig én klasse op. Efter fem skadefri år er du i klasse 5, og din præmie er faldet markant. Men én skade kan sende dig flere klasser ned — og det tager år at genopbygge. Derfor er defensiv kørsel ikke bare sikker; det er økonomisk klogt.
Der findes dog muligheder for at starte med anciennitet fra dag ét:
- Bonusattest fra forældre — nogle selskaber tillader, at du overtager eller “låner” anciennitet fra en forælder. GFs Superelitebarn-ordning giver op til fem års anciennitet fra start.
- Tidligere erfaring som bilfører — har du kørt skadefrit på en forælders forsikring som indskrevet fører, kan det i nogle tilfælde dokumenteres.
- Familieordninger — flere selskaber tilbyder rabatter, når flere i husstanden er kunder.
Forskellen er markant: En 18-årig uden anciennitet betaler typisk 10.900–14.800 kr. årligt for ansvarsforsikring, mens samme person med bonusattest kan nøjes med 7.900–10.600 kr. Det er en besparelse på op til 4.200 kr. årligt — bare ved at have den rigtige dokumentation.
Telematik: Lad din kørsel tale for dig
Telematik er en teknologi, der giver dig mulighed for at bevise, at du er en sikker bilist — og blive belønnet for det. En lille enhed i bilen eller en app på din telefon registrerer, hvordan du kører: acceleration, bremsning, sving, hastighed og tidspunkt på døgnet. Baseret på disse data beregner forsikringsselskabet din individuelle risikoprofil.
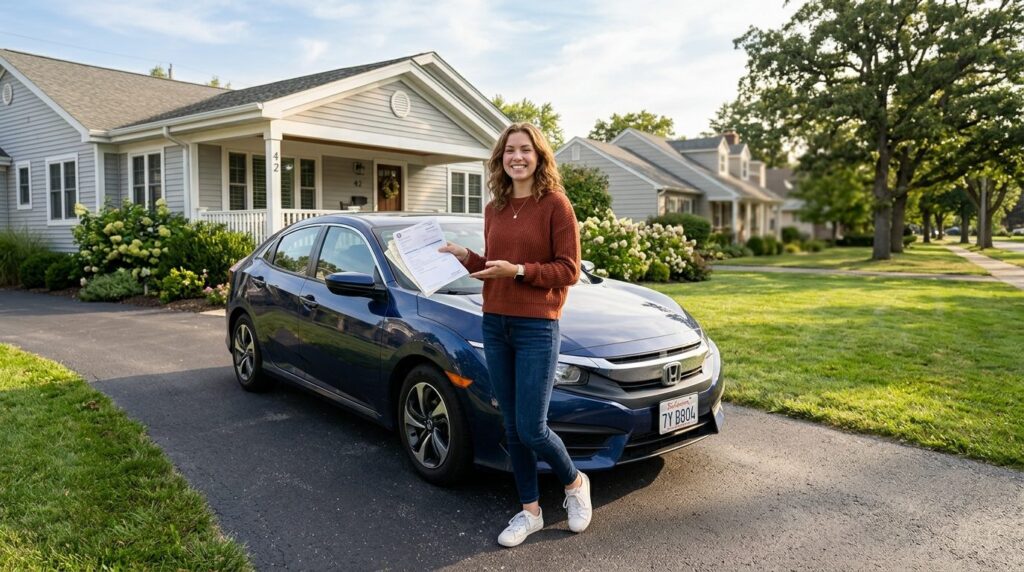
For unge bilister er telematik særligt interessant, fordi det giver dig mulighed for at bryde ud af den statistiske boks. I stedet for at blive vurderet som “18-årig uden anciennitet” bliver du vurderet på din faktiske kørselsadfærd. Kører du roligt, undgår hård bremsning og holder dig fra vejene sent om natten i weekenden, kan din præmie reduceres med op til 30 %.
Ulemperne er til gengæld, at du overvåges konstant, og at dårlig kørsel kan føre til præmieforhøjelser. Telematik passer til dig, der kører fornuftigt og ikke har noget imod dataregistrering. Kører du meget sent om natten eller har tendens til at accelerere hurtigt, kan det give bagslag.
Flere danske selskaber tilbyder telematikløsninger til unge:
- If — tilbyder app-baseret telematik med fokus på at reducere præmien for sikker kørsel
- Topdanmark — har telematikordninger som del af deres familieløsninger
- Alka — eksperimenterer med telematikrabatter i udvalgte segmenter
Overvej telematik som en investering i din fremtidige præmie. Selv hvis besparelsen det første år er beskeden, opbygger du samtidig dokumentation for sikker kørsel, som kan gavne dig ved skift af selskab.
Sammenligning af selskaber: Sådan gør du det rigtigt
Sammenligning er den mest effektive måde at spare penge på — og samtidig den mest oversete. Mange unge accepterer det første tilbud, de får, eller vælger det selskab, deres forældre bruger, uden at undersøge alternativer. Det kan koste tusindvis af kroner årligt.
Når du sammenligner, er det vigtigt at holde variablerne konstante. Brug den samme bil, det samme årlige kilometertal, det samme postnummer og den samme selvrisiko. Ellers sammenligner du æbler og pærer. De fleste online sammenligningstjenester gør dette automatisk.
Her er en systematisk tilgang til sammenligning:
- Indsaml mindst 5-7 tilbud — brug både online sammenligningstjenester og direkte henvendelse til selskaber
- Tjek for adgangskrav — nogle af de billigste selskaber kræver fagforeningsmedlemskab eller familietilknytning
- Sammenlign selvrisiko — en lav præmie med høj selvrisiko kan være dyrere ved skade
- Undersøg ekstra selvrisiko for unge — mange selskaber pålægger unge en ekstra selvrisiko på 5.000–10.000 kr. ved skade
- Læs dækningsbetingelser — billigste er ikke altid bedst, hvis dækningen er mangelfuld
Forbrugerrådet Tænks test fra januar 2026 viser, at TJM er billigst for unge, men kræver fagforeningsmedlemskab. GF er næstbilligst med Superelitebarn-ordningen for børn af eksisterende kunder. Alka er billigst uden adgangskrav — og dermed ofte det reelle valg for unge uden familietilknytning eller fagforeningsmedlemskab.
Husk også at genforhandle årligt. Når du har opbygget anciennitet, ændres din risikoprofil, og andre selskaber kan pludselig være billigere. Loyalitet betaler sig sjældent i forsikringsverdenen.
Kaskoforsikring eller kun ansvar? En økonomisk afvejning
Som ung bilist med stramt budget opstår spørgsmålet naturligt: Skal jeg overhovedet have kasko, eller kan jeg nøjes med ansvarsforsikring? Svaret afhænger af din bils værdi og din økonomiske situation.
Ansvarsforsikring er lovpligtig og dækker skader, du påfører andre. Den dækker ikke skader på din egen bil.
Kaskoforsikring dækker skader på din egen bil — herunder tyveri, hærværk og selvforskyldte uheld.
Tommelfingerreglen er, at kasko sjældent kan betale sig, hvis bilen er mindre værd end 50.000–60.000 kr. Kaskopræmien plus selvrisikoen overstiger hurtigt bilens værdi, og du ender med at betale mere i forsikring, end bilen er værd.
En 18-årig betaler typisk 17.500–25.000 kr. årligt for ansvar plus kasko uden anciennitet. Ansvar alene koster 10.900–14.800 kr. Forskellen er 6.600–10.200 kr. årligt. Hvis din bil er 40.000 kr. værd, har du på to år betalt mere i kaskopræmie, end bilen koster at erstatte.
Overvej disse faktorer:
- Bilens værdi — under 50.000 kr. er kasko sjældent økonomisk fornuftigt
- Din opsparing — kan du selv finansiere en erstatningsbil ved totalskade?
- Din risikovillighed — er du tryg ved selv at bære risikoen?
- Parkeringsforhold — står bilen på gaden i byen, er tyverisikkerhed mere relevant
For mange unge med en ældre, billig bil er kombinationen af kun ansvarsforsikring plus en lille månedlig opsparing til næste bil en bedre strategi end at betale høj kaskopræmie.
Bilforsikring som del af din samlede økonomi
Som 18-årig på vej ind i arbejdslivet eller i gang med uddannelse er bilforsikring kun én af mange faste udgifter. At se forsikringen isoleret er en fejl — den skal indgå i et samlet økonomisk overblik, hvor du aktivt prioriterer og optimerer.
I 2026 presser stigende leveomkostninger og et dyrt boligmarked unges økonomi mere end nogensinde. En høj forsikringspræmie, der æder sig ind i rådighedsbeløbet, kan betyde forskellen mellem at have luft i budgettet og at leve fra løncheck til løncheck.
En besparelse på 3.000–5.000 kr. årligt på bilforsikring svarer til 250–400 kr. om måneden. Det lyder måske ikke af meget, men over en periode på fem år — fra du er 18 til 23 — er det 15.000–25.000 kr. Penge, der i stedet kan bruges på opsparing, uddannelse eller at bygge en økonomisk buffer.
Tre konkrete trin til at integrere bilforsikring i din økonomi:
- Kortlæg alle faste udgifter — husleje, telefon, forsikringer, transport, abonnementer
- Identificer optimeringsmuligheder — forsikring, mobil og streaming er ofte nemme at reducere
- Sæt automatisk opsparing op — flyt besparelsen til en opsparingskonto samme dag, du får den
At træffe informerede valg om forsikring handler ikke om at være nærig — det handler om at tage kontrol over din økonomi og frigøre ressourcer til det, der betyder mest for dig.
Ofte stillede spørgsmål
Hvorfor er bilforsikring så dyr for 18-årige?
Forsikringsselskaberne baserer prisen på statistik, og unge bilister har flere skader per kørt kilometer end erfarne førere. Som 18-årig uden skadefri år er du i den højeste risikogruppe. Præmien afspejler denne statistiske risiko — ikke en subjektiv vurdering af dig som person. Heldigvis falder præmien typisk 15–25 % for hvert skadefrit år, du opbygger.
Kan jeg overtage mine forældres bonus?
Det afhænger af selskabet. Nogle selskaber, som GF med Superelitebarn-ordningen, tillader, at du starter med op til fem års anciennitet, hvis dine forældre er kunder. Andre selskaber tillader, at du dokumenterer erfaring som indskrevet fører på en forælders forsikring. Spørg altid specifikt, da reglerne varierer markant mellem selskaber.
Er telematik det værd for unge bilister?
Telematik kan være en stor fordel, hvis du kører roligt og fornuftigt. Ved at lade din faktiske kørselsadfærd indgå i prisfastsættelsen kan du potentielt reducere præmien med op til 30 %. Ulempen er konstant overvågning og risiko for præmieforhøjelse ved dårlig kørsel. Telematik passer bedst til unge, der primært kører i dagtimerne og undgår hård acceleration og bremsning.
Skal jeg vælge høj eller lav selvrisiko?
Høj selvrisiko giver lavere præmie, men du betaler mere ved skade. Som ung bilist med begrænset opsparing kan en høj selvrisiko være risikabel — hvis du laver en skade og ikke har råd til selvrisikoen, står du i en svær situation. En mellemvej på 4.000–5.000 kr. balancerer typisk præmiebesparelse med håndterbar risiko. Vælg aldrig højere selvrisiko, end du reelt kan betale fra din opsparing.
Hvornår falder prisen på min bilforsikring?
Prisen falder primært af to grunde: alder og anciennitet. Hvert skadefrit år reducerer præmien med 15–25 %. Derudover bortfalder de fleste selskabers ungetillæg ved 25-årsalderen. En 18-årig, der kører skadefrit i syv år, kan forvente en præmiereduktion på omkring 45–50 % ved 25-årsalderen sammenlignet med startpræmien.
Ansvarsfraskrivelse: Denne artikel er tænkt som generel oplysning og kan ikke erstatte individuel professionel rådgivning. Kontakt altid en relevant fagperson før vigtige beslutninger.