
Annonce – sponsoreret indhold.
Udbytteprocent og udbetalingsgrad er to nøgletal, som enhver investor med interesse for passiv indkomst bør forstå til bunds — ikke blot kunne læse, men reelt kunne fortolke. For lønmodtagere og selvstændige, der i 2026 aktivt søger at supplere deres arbejdsindkomst med stabile pengestrømme fra investeringer, udgør disse tal et afgørende filter. De afslører, om et selskab rent faktisk kan opretholde sine udbetalinger, eller om de flotte procenter på overfladen dækker over en uholdbar strategi. Uden denne forståelse risikerer man at træffe beslutninger baseret på en enkelt tal — udbytteprocenten — der isoleret set kan være direkte misvisende. Denne artikel giver dig den dybere indsigt, så du fremover kan skelne solide udbyttebetalere fra de såkaldte “yield traps”, der lokker med høje tal men sjældent lever op til løfterne.
- Udbytteprocenten viser afkastet i forhold til kursen — men den stiger også, når kursen falder, hvilket kan skjule problemer
- Udbetalingsgraden afslører, hvor stor en del af overskuddet der udloddes — og dermed om udbyttet er bæredygtigt
- Kombinationen af de to tal giver et langt mere retvisende billede end hvert tal for sig
- En udbetalingsgrad mellem 30-70% betragtes generelt som sund og holdbar over tid
Hvad udbytteprocenten faktisk måler — og hvad den skjuler
Udbytteprocenten, også kaldet dividend yield, er det tal, de fleste investorer kigger på først. Beregningen er enkel: det årlige udbytte per aktie divideret med den aktuelle aktiekurs, ganget med 100. Hvis en aktie koster 200 kroner og udbetaler 10 kroner årligt, er udbytteprocenten 5%.
Problemet opstår, når man behandler dette tal som en kvalitetsindikator i sig selv. En høj udbytteprocent kan nemlig opstå på to vidt forskellige måder: enten fordi selskabet konsekvent udbetaler et generøst udbytte, eller fordi aktiekursen er faldet drastisk. I det sidste tilfælde ser tallet attraktivt ud på papiret, mens den underliggende virkelighed er alt andet end attraktiv.
Forestil dig et selskab, der i flere år har handlet til 400 kroner med et årligt udbytte på 20 kroner — en udbytteprocent på 5%. Så rammer selskabet modvind: indtjeningen falder, og kursen halveres til 200 kroner. Hvis udbyttet endnu ikke er blevet justeret ned, står udbytteprocenten nu på 10%. For den uopmærksomme investor ligner det en gave. I virkeligheden er det ofte optakten til en udbyttenedsættelse.
Netop derfor bør du som udgangspunkt sammenligne flere selskaber op mod hinanden, inden du træffer en beslutning. En samlet oversigt over udbytteaktier kan fungere som et praktisk startpunkt for den analyse, fordi du hurtigt kan spotte mønstre og sammenligne nøgletal på tværs af sektorer og markeder.
En tommelfingerregel blandt erfarne udbytteinvestorer er, at en udbytteprocent over 8-10% bør udløse skepsis snarere end begejstring. Det betyder ikke, at sådanne selskaber altid er dårlige investeringer, men det kræver ekstra grundigt analysearbejde at verificere, om den høje procent er holdbar.
Udbetalingsgradens rolle som realitetstjek
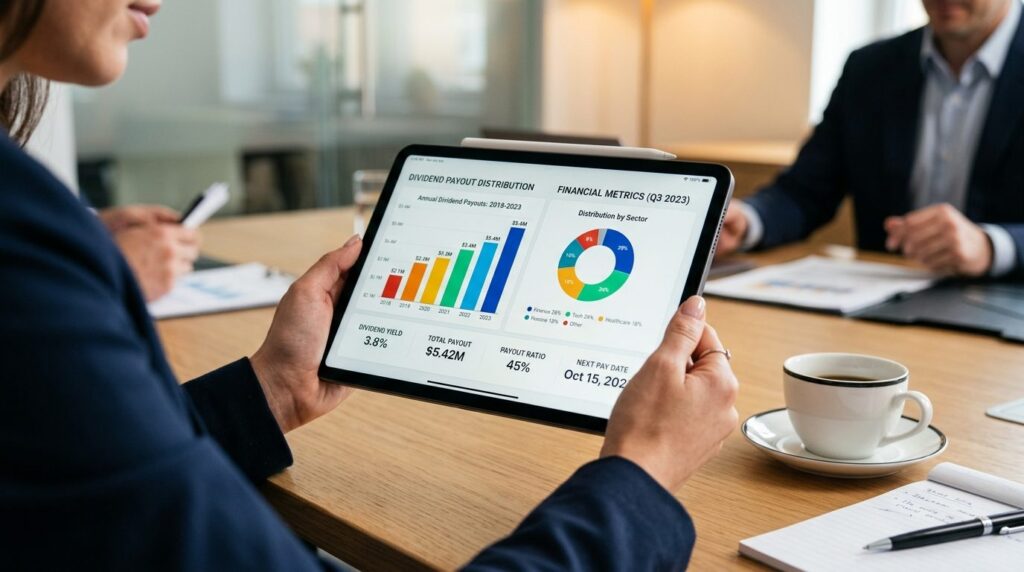
Hvor udbytteprocenten fortæller dig, hvad du får i forhold til din investering, fortæller udbetalingsgraden (payout ratio) dig noget langt vigtigere: om selskabet rent faktisk har råd til at give dig det.
Udbetalingsgraden beregnes ved at dividere det samlede udbytte med selskabets nettoindtjening. Hvis et selskab tjener 100 millioner kroner og udbetaler 50 millioner i udbytte, er udbetalingsgraden 50%. Det betyder, at halvdelen af overskuddet går til aktionærerne, mens den anden halvdel bliver i selskabet til reinvestering, gældsafvikling eller opbygning af reserver.
Denne balance er afgørende for udbyttets langsigtede holdbarhed. Et selskab med en udbetalingsgrad på 50% har en betydelig buffer. Selv hvis indtjeningen falder 20-30%, kan udbyttet sandsynligvis opretholdes. Modsat står et selskab med en udbetalingsgrad på 95% eller derover på usikker grund. Den mindste nedgang i indtjeningen kan tvinge ledelsen til at skære i udbyttet.
De kritiske tærskler:
- 30-50%: Konservativ og meget holdbar. Selskabet har god plads til både at udbetale og reinvestere
- 50-70%: Sund balance. Typisk for modne selskaber i stabile brancher
- 70-90%: Høj udbetalingsgrad. Kan fungere i meget stabile forretninger, men efterlader begrænset buffer
- Over 100%: Alarmsignal. Selskabet udbetaler mere, end det tjener, og tærer på reserver eller optager gæld
En udbetalingsgrad over 100% er ikke nødvendigvis en øjeblikkelig katastrofe — særligt i år med engangsomkostninger eller ekstraordinære nedskrivninger kan tallet midlertidigt overstige 100%. Men hvis mønsteret gentager sig over flere år, bør du som investor være på vagt. Et selskab, der konsekvent udbetaler mere, end det tjener, låner i realiteten af fremtiden.
Sektorspecifikke variationer du bør kende
En udbetalingsgrad på 80% kan være helt uproblematisk i én branche og et klart advarselstegn i en anden. Konteksten er afgørende, og her spiller sektorens karakteristika en central rolle.
Forsyningsselskaber og REITs (ejendomsinvesteringsselskaber) opererer ofte med udbetalingsgrader i den høje ende — 70-90% er ikke usædvanligt. Disse selskaber har typisk stabile, forudsigelige indtægter og begrænset behov for store reinvesteringer. I USA er REITs faktisk lovmæssigt forpligtede til at udlodde mindst 90% af deres skattepligtige indkomst.
Teknologiselskaber ligger normalt i den modsatte ende af spektret. Selv modne tech-virksomheder med udbyttebetalinger holder sig ofte til udbetalingsgrader under 40%, fordi de prioriterer at reinvestere i innovation og vækst. En tech-aktie med en udbetalingsgrad på 70% bør undersøges nærmere — det kan signalere, at vækstmulighederne er udtømte.
Finanssektoren befinder sig et sted imellem, men med en vigtig nuance: regulatoriske kapitalkrav begrænser, hvor meget banker og forsikringsselskaber kan udlodde. Efter finanskrisen i 2008 er myndighederne blevet markant strammere, og mange finansielle institutioner opererer med udbetalingsgrader i intervallet 30-50%.
Cykliske industrier som minedrift, shipping og råvareproduktion udgør en særlig udfordring. Deres indtjening svinger kraftigt med konjunkturer og råvarepriser, hvilket gør det vanskeligt at opretholde stabile udbetalinger. Høje udbetalingsgrader i gode år følges ofte af drastiske nedskæringer, når cyklen vender.
Kombinationsanalyse: Når tallene fortæller en samlet historie
Den virkelige indsigt opstår, når du analyserer udbytteprocent og udbetalingsgrad sammen. Hver kombination tegner et bestemt billede af selskabets situation og fremtidsudsigter.
Lav udbytteprocent + lav udbetalingsgrad er typisk for vækstselskaber, der prioriterer reinvestering. Udbyttet er mere symbolsk end substantielt, men der er betydeligt rum for fremtidige stigninger, hvis selskabet modnes og væksten aftager. Investorer med lang tidshorisont kan her finde selskaber, der over tid udvikler sig til solide udbyttebetalere.
Moderat udbytteprocent (3-5%) + moderat udbetalingsgrad (40-60%) repræsenterer ofte det bedste kompromis. Her finder du typisk etablerede selskaber med dokumenteret evne til at opretholde og gradvist øge udbyttet. Den moderate udbetalingsgrad sikrer robusthed, mens udbytteprocenten leverer et meningsfuldt afkast.
Høj udbytteprocent + høj udbetalingsgrad er kombinationen, der kræver mest skepsis. Den høje procent kan skyldes et kursfald, og den høje udbetalingsgrad indikerer, at selskabet har begrænset manøvrerum. Det er denne kombination, der typisk kendetegner en “yield trap” — et selskab, der ser attraktivt ud på overfladen, men som med stor sandsynlighed vil skære i udbyttet inden for de kommende år.
Høj udbytteprocent + lav udbetalingsgrad er den mest interessante konstellation, fordi den er sjælden og kan indikere et undervurderet selskab. Hvis et selskab kan finansiere en høj udbytteprocent med en lav andel af indtjeningen, kan det betyde, at markedet har overset noget. Men vær kritisk: der kan være gode grunde til den lave kurs, som ikke umiddelbart fremgår af disse to nøgletal alene.
Fem praktiske filtre til din analyse
Med forståelsen af de to nøgletal på plads kan du opbygge et systematisk filter til at vurdere potentielle udbytteinvesteringer. Her er fem konkrete tjekpunkter:
- Udbytteprocent mellem 2-6%: Dette interval rummer typisk selskaber, der balancerer attraktivt afkast med finansiel sundhed. Under 2% giver begrænset passiv indkomst; over 6% kræver ekstra grundig analyse
- Udbetalingsgrad mellem 30-70%: Sikrer, at selskabet har buffer til at opretholde udbyttet i dårlige tider og potentielt øge det i gode
- Konsistent udbyttehistorik: Selskaber, der har udbetalt og gerne øget udbyttet i mindst 5-10 år, har demonstreret evne til at navigere forskellige markedsforhold
- Stabil eller voksende indtjening: Udbyttet kan kun være så stabilt som den indtjening, det finansieres af. Svingende eller faldende overskud er et advarselstegn
- Rimelig gældsætning: Høj gæld øger risikoen for, at udbyttet må ofres, hvis renteudgifterne stiger eller refinansiering bliver vanskelig
Intet enkelt filter er ufejlbarligt, men kombinationen af alle fem giver dig et solidt udgangspunkt for at identificere selskaber, der realistisk kan bidrage til din passive indkomst over tid.
Passiv indkomst som et lag af frihed i arbejdslivet
For mange lønmodtagere og selvstændige handler interessen for udbytteaktier ikke om at blive rig hurtigt eller forlade arbejdsmarkedet. Det handler om at opbygge et lag af økonomisk frihed, der reducerer afhængigheden af den næste løncheck og giver større råderum til at træffe beslutninger på egne præmisser.
Denne form for finansiel buffer kan have konkret betydning for arbejdslivet. Når du ved, at en del af dine faste udgifter er dækket af passive indtægter, ændrer det kalkulen, når du overvejer at sige nej til et projekt, forhandle arbejdsvilkår eller tage en pause mellem jobs. Det er ikke nødvendigvis tale om store summer — selv 3-5.000 kroner månedligt i stabil udbytteindkomst kan gøre en mærkbar forskel for den mentale ro.
Men denne frihed opbygges kun, hvis fundamentet er solidt. At investere i selskaber med uholdbare udbetalingsgrader i jagten på den højeste procent er en strategi, der typisk backfirer. Når udbyttet beskæres — og det sker næsten altid før eller siden med yield traps — står man tilbage med både lavere indkomst og ofte et kurstab.
Stress i arbejdslivet er et voksende problem, og mange oplever, at økonomisk usikkerhed forstærker presset. Interessant nok kan opbygningen af passive indkomstkilder fungere som en modvægt — ikke som en flugtplan, men som en psykologisk buffer. For nogle, der vender tilbage til arbejde efter stress, kan bevidstheden om alternative indkomstkilder være med til at gøre overgangen mere håndterbar.
Skattemæssige overvejelser for danske investorer
Når du analyserer udbytteprocenter, er det afgørende at regne med det reelle afkast efter skat. For danske investorer betyder skattereglerne, at det nominelle udbytte reduceres mærkbart.
Udbytte beskattes som aktieindkomst med 27% op til progressionsgrænsen på 63.300 kroner (2026) og 42% af beløb derover. Det betyder, at et udbytte på 10.000 kroner giver dig reelt 7.300 kroner i hånden, forudsat du er under grænsen.
For udenlandske aktier kommer kildeskat oveni. Amerikanske aktier pålægges typisk 15% kildeskat, som tilbageholdes automatisk. Denne skat kan dog ofte modregnes eller kræves tilbage via dobbeltbeskatningsaftaler, men processen kræver opmærksomhed og i nogle tilfælde aktivt arbejde med skatteindberetning.
Praktisk betyder det, at et selskab med 5% udbytteprocent reelt kan give dig tættere på 3,5% efter skat. Denne forskel bør indgå i din sammenligning af forskellige investeringsmuligheder og i beregningen af, hvor stor en portefølje du skal opbygge for at nå et bestemt passivt indkomstniveau.
Ofte stillede spørgsmål
Hvad er forskellen på udbytteprocent og udbetalingsgrad?
Udbytteprocenten (dividend yield) måler udbyttet i forhold til aktiekursen og fortæller dig, hvad du får i afkast på din investering. Udbetalingsgraden (payout ratio) måler udbyttet i forhold til selskabets indtjening og fortæller dig, om selskabet har råd til at opretholde udbyttet. De to tal supplerer hinanden: udbytteprocenten viser attraktiviteten, udbetalingsgraden viser holdbarheden.
Hvornår er en udbetalingsgrad for høj?
En udbetalingsgrad over 70-80% betragtes generelt som høj og indikerer begrænset buffer. Over 100% er et tydeligt advarselstegn, da det betyder, at selskabet udbetaler mere, end det tjener. Dog varierer normerne mellem sektorer — REITs og forsyningsselskaber opererer ofte med højere udbetalingsgrader end for eksempel tech- og industriselskaber, uden at det nødvendigvis er problematisk.
Hvorfor kan en høj udbytteprocent være et advarselstegn?
En høj udbytteprocent kan skyldes, at aktiekursen er faldet drastisk, mens udbyttet endnu ikke er blevet justeret ned. I sådanne tilfælde afspejler den høje procent ikke generøsitet, men problemer i selskabet. Markedet forventer ofte, at udbyttet vil blive reduceret, og det er derfor, kursen er lav. Selskaber med udbytteprocenter over 8-10% bør undersøges ekstra grundigt.
Hvor meget bør jeg investere for at opnå en bestemt månedlig udbytteindkomst?
Det afhænger af den gennemsnitlige udbytteprocent i din portefølje og din skattesituation. Som tommelfingerregel: med en portefølje der yielder 4% brutto (ca. 2,9% efter skat for de fleste danske investorer), kræver 5.000 kroner månedligt netto en investering på cirka 2 millioner kroner. Med 3.000 kroner månedligt er tallet cirka 1,2 millioner. Disse beregninger understreger, at passiv udbytteindkomst typisk opbygges over mange år.
Kan jeg stole på, at et selskab fortsætter med at udbetale udbytte?
Ingen garanti eksisterer, men visse indikatorer øger sandsynligheden. Selskaber med lang historik for konsistente eller stigende udbetalinger, udbetalingsgrader i det sunde interval (30-70%), stabil indtjening og moderat gældsætning er statistisk set mere tilbøjelige til at opretholde udbyttet. “Dividend Aristocrats” — selskaber der har øget udbyttet mindst 25 år i træk — repræsenterer den mest dokumenterede konsistens, men selv de kan reducere udbyttet under ekstreme omstændigheder.
Ansvarsfraskrivelse: Denne artikel er tænkt som generel oplysning og kan ikke erstatte individuel professionel rådgivning. Kontakt altid en relevant fagperson før vigtige beslutninger.